À retenir : dans un nombre croissant de parcours bancaires, le client commence seul et le conseiller intervient plus tard, là où sa valeur est la plus forte. Le sujet n’est pas de le remplacer, mais de décider qui traite quoi, de faire suivre le contexte, d’équiper le conseiller et de mesurer la qualité du parcours.
Le changement le plus important dans la relation client bancaire n’est peut-être pas l’arrivée de l’IA ou des nouveaux canaux digitaux. C’est le fait que, dans un nombre croissant de parcours, le conseiller n’est plus le premier interlocuteur du client.
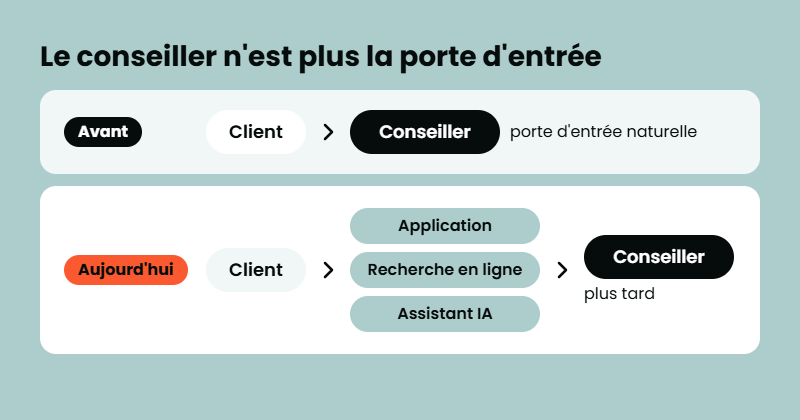
Pendant longtemps, il était la porte d’entrée naturelle de la relation. Aujourd’hui, le client s’est souvent déjà informé, comparé des offres ou commencé ses démarches avant d’échanger avec son établissement.
La transformation de la relation client bancaire est souvent analysée à travers les innovations technologiques. Mais l’enjeu n’est pas seulement technologique. Il concerne aussi la manière dont les rôles se redistribuent entre les canaux numériques et les conseillers.
Le conseiller ne disparaît pas. Son rôle évolue et se concentre davantage sur les moments où l’expertise, la décision ou l’accompagnement humain créent de la valeur.
Comment construire des parcours fluides et cohérents lorsque le client commence de plus en plus souvent sans lui ?
1. Le parcours commence de plus en plus seul
Le client ne pousse plus nécessairement la porte de sa banque pour commencer : il circule d’un canal à l’autre. Il consulte son application, cherche une réponse en ligne, tente de résoudre seul un problème avant de contacter qui que ce soit.
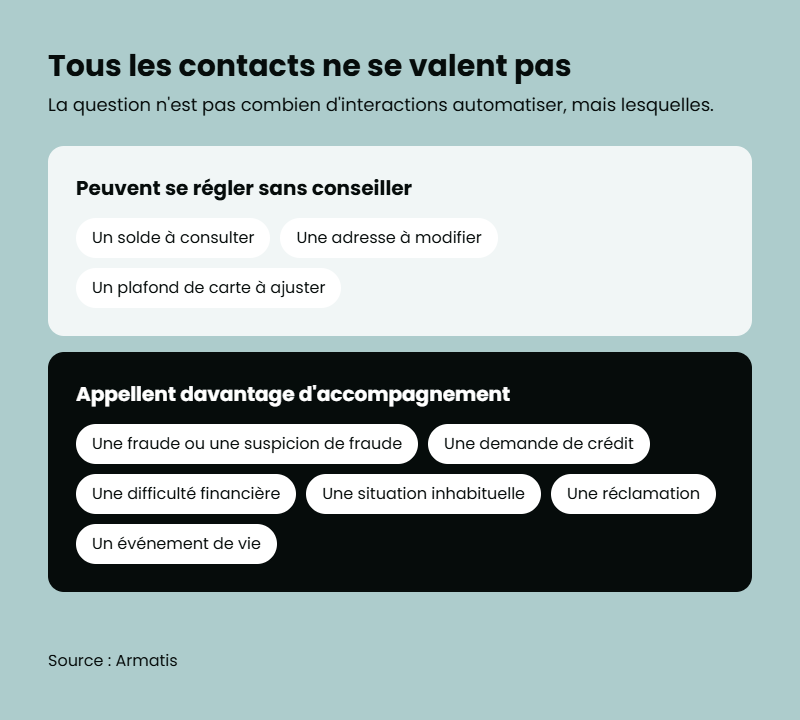
Les chiffres de Bain & Company sur la banque de détail en France (étude de mars 2026) décrivent cette évolution. Chez les moins de 35 ans, un client sur quatre utilise déjà l’IA pour s’informer sur les produits financiers. Selon Bain, les clients peuvent de plus en plus construire leurs décisions en autonomie, sans passer par leur banque pour s’informer, comparer ou trancher.
Ce mouvement ne signifie pas un abandon de l’humain : selon l’étude FBF-Ifop de 2025, 78 % des Français privilégient une banque offrant des services à la fois en ligne et en agence. Et le conseiller pèse toujours dans le choix d’un établissement : d’après l’étude Relations banques-clients de Deloitte (11e édition), trois des cinq critères jugés les plus importants tiennent à la personnalité et à la compétence du conseiller.
Le client commence plus souvent seul. Le conseiller reste pourtant décisif.
2. Tous les contacts ne se valent pas
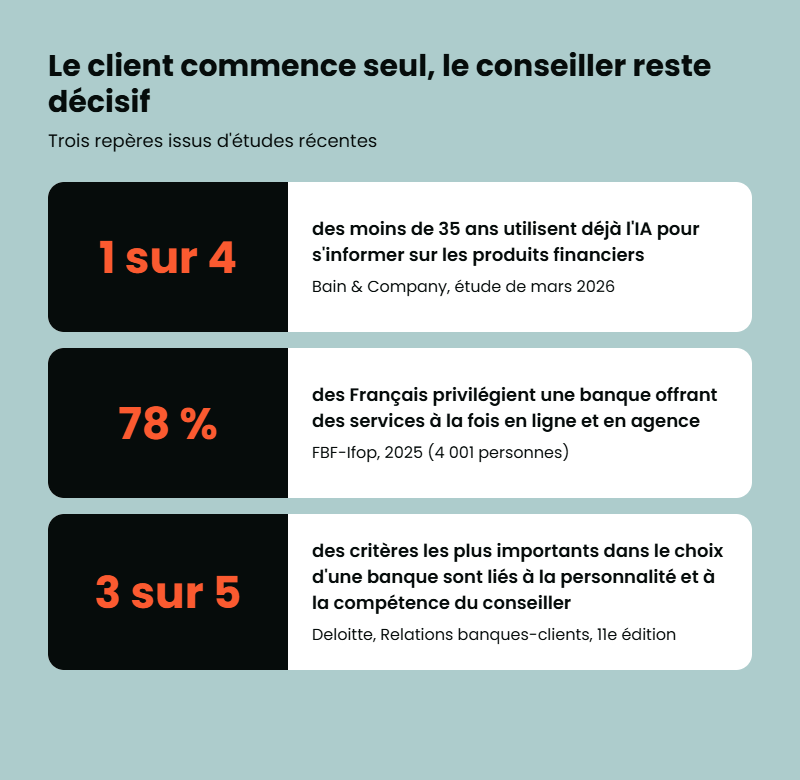
Un solde à consulter, une adresse à modifier, un plafond de carte à ajuster : ces demandes se règlent très bien sans conseiller. Le client y gagne du temps, la banque aussi.
Mais d’autres situations changent de nature :
- une fraude ou une suspicion de fraude ;
- une réclamation ;
- une difficulté financière ;
- une demande de crédit ;
- un événement de vie (achat, séparation, succession) ;
- une situation inhabituelle qui ne rentre dans aucun parcours prévu.
La question n’est donc pas de savoir combien d’interactions peuvent être automatisées. C’est de savoir lesquelles doivent l’être, et lesquelles appellent davantage d’accompagnement.
L’étude CX Horizon 2030 d’Armatis (janvier 2026), décrit le même partage : le client accepte de naviguer seul pour des actes simples, comme changer un RIB, mais attend une prise en main experte dès que la complexité augmente.
Un repère plus ancien : en 2019, Bain relevait que 80 % des clients privilégiaient encore l’interaction humaine pour les opérations à valeur ajoutée. Le chiffre date, et les usages digitaux ont progressé depuis. Il rappelle toutefois que le bon canal dépend de ce qui est en jeu pour le client.
3. Le nouveau rôle du conseiller : un point d’expertise et de résolution
Si le conseiller n’est plus le point d’entrée systématique, il devient un point d’expertise et de résolution. Cela change ce que l’on attend de lui, et ce qu’on doit lui donner pour l’exercer.
Un conseiller qui reçoit un client déjà informé n’a plus à réexpliquer les bases. Il doit pouvoir :
- retrouver le contexte des échanges précédents ;
- accéder aux informations utiles sans faire répéter le client ok;
- comprendre rapidement le motif réel du contact ;
- consacrer davantage de temps aux situations complexes.
L’exigence, elle, augmente. Selon Bain (2026), 37 % des utilisateurs d’IA attendent davantage de réactivité et de pertinence de la part de leur conseiller.
Les données Deloitte invitent par ailleurs à la prudence : 58 % des Français déclarent avoir confiance dans leur conseiller, mais moins d’un sur quatre le recommande, et un sur deux seulement estime qu’il place l’intérêt du client en premier. La confiance existe. Elle ne se transforme pas encore en recommandation.
Dans les entretiens de l’étude CX Horizon 2030, le vocabulaire lui-même change : on parle de moins en moins de traiter une demande, de plus en plus de gérer une situation. L’étude en tire une conséquence pour le pilotage : aligner les primes des équipes sur la valeur créée plutôt que sur la seule productivité.
Une question se pose alors, très concrète pour les directions de la relation client : comment évaluer et accompagner un conseiller qui ne traite plus les demandes simples, mais les situations où la relation se joue vraiment ?
4. Le vrai défi : la continuité entre les canaux
C’est probablement le cœur du sujet.
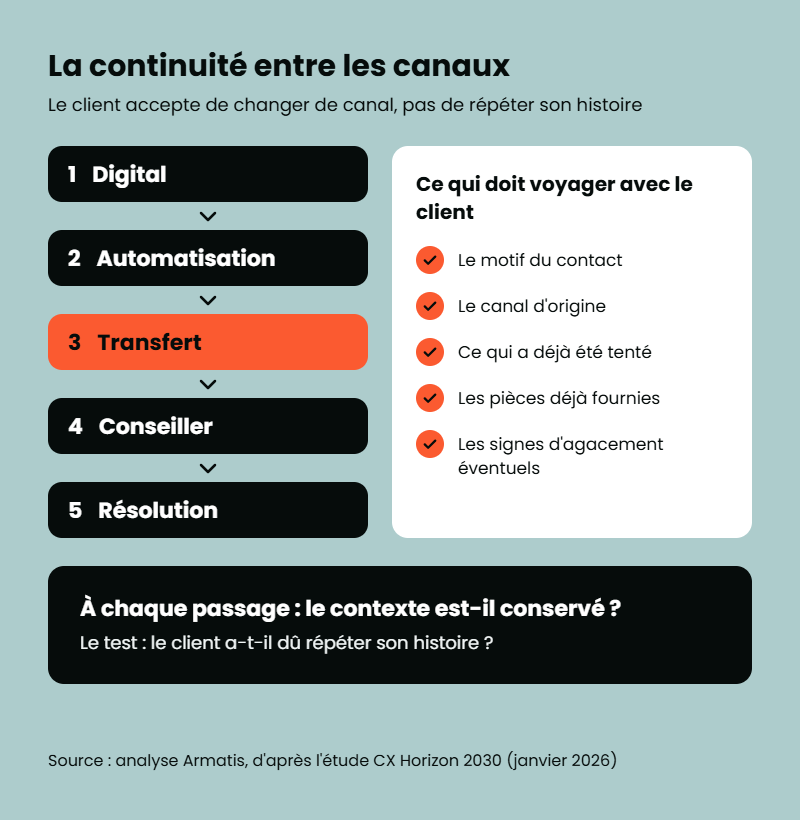
Ce que le client tolère mal, ce n’est pas de passer d’un canal à l’autre : application, messagerie, téléphone, visio. C’est de devoir répéter son besoin, son contexte et les démarches déjà réalisées.
Le problème n’est donc pas qu’un client commence avec un assistant virtuel et termine avec un conseiller. Le problème est qu’il doive recommencer son histoire à chaque étape.
C’est aussi le constat de l’étude CX Horizon 2030 : les clients rejettent les expériences fragmentées où il faut répéter son histoire. Une décideuse interrogée dans l’étude ajoute que l’accélération de l’IA fait progressivement disparaître la frontière entre front-office, middle-office et back-office, au profit d’un domaine client commun.
On peut suivre le parcours étape par étape, en posant à chaque fois la même question :
Digital → automatisation → transfert → conseiller → résolution
Le contexte est-il conservé ?
Pour qu’il le soit, plusieurs informations doivent voyager avec le client au moment du transfert :
- le motif du contact ;
- le canal d’origine ;
- ce qui a déjà été tenté ;
- les pièces déjà fournies ;
- les signes d’agacement éventuels.
Sans cela, chaque canal fonctionne bien de son côté, et le parcours, lui, fonctionne mal. Bain observe d’ailleurs, dans son étude de 2026, que les facteurs de satisfaction sont désormais équilibrés entre le conseiller, les services à distance et les produits. Aucun de ces maillons ne peut être le point faible.
C’est ici que se prépare la suite. Si le contexte est transmis, le conseiller peut cesser de reconstituer l’histoire pour se concentrer sur la résolution. Reste à décider jusqu’où l’assister, et quand accompagner davantage.
5. Automatiser, assister, accompagner
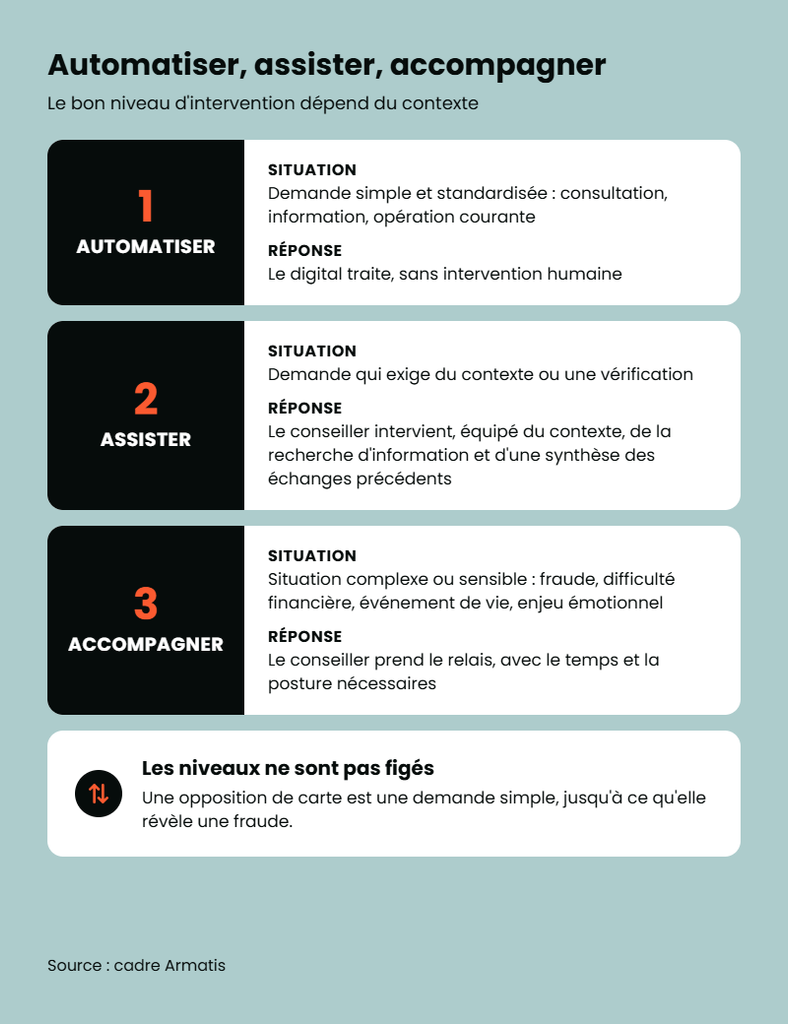
Pour choisir le bon niveau d’intervention, on peut s’appuyer sur un cadre simple à trois niveaux.
- Automatiser : demande simple et standardisée (consultation, information, opération courante). Le digital traite, sans intervention humaine.
- Assister : demande qui exige du contexte ou une vérification. Le conseiller intervient, équipé du contexte, de la recherche d’information et d’une synthèse des échanges précédents.
- Accompagner : situation complexe ou sensible (fraude, difficulté financière, événement de vie, enjeu émotionnel). Le conseiller prend le relais avec le temps et la posture nécessaires.
Le niveau « assister » est souvent le moins visible, et pourtant décisif. C’est lui qui permet au conseiller d’intervenir avec le contexte en main, plutôt que de le reconstituer en posant au client des questions auxquelles il a déjà répondu.
Le niveau « accompagner » a aussi une raison juridique. L’étude CX Horizon 2030 rappelle que, dans la banque ou l’assurance, une IA qui invente une clause contractuelle expose l’entreprise à un risque juridique majeur, et que la validation humaine reste impérative.
Un point d’attention : ces niveaux ne sont pas figés. Une opposition de carte est une demande simple, jusqu’à ce qu’elle révèle une fraude. Une question sur un prêt peut cacher une difficulté financière. Le bon parcours est donc celui qui sait changer de niveau en cours de route, en reconnaissant les signaux qui l’exigent.
L’objectif n’est pas d’affirmer que l’humain est toujours supérieur à la technologie, ni l’inverse. Le bon niveau d’intervention dépend du contexte.
6. Une interaction évitée est-elle une interaction réussie ?
Si le conseiller intervient moins souvent, mais sur des situations plus complexes, certains indicateurs traditionnels deviennent insuffisants. Le volume d’appels, le nombre de rendez-vous ou le taux d’automatisation racontent une partie de l’histoire. Pas toute.
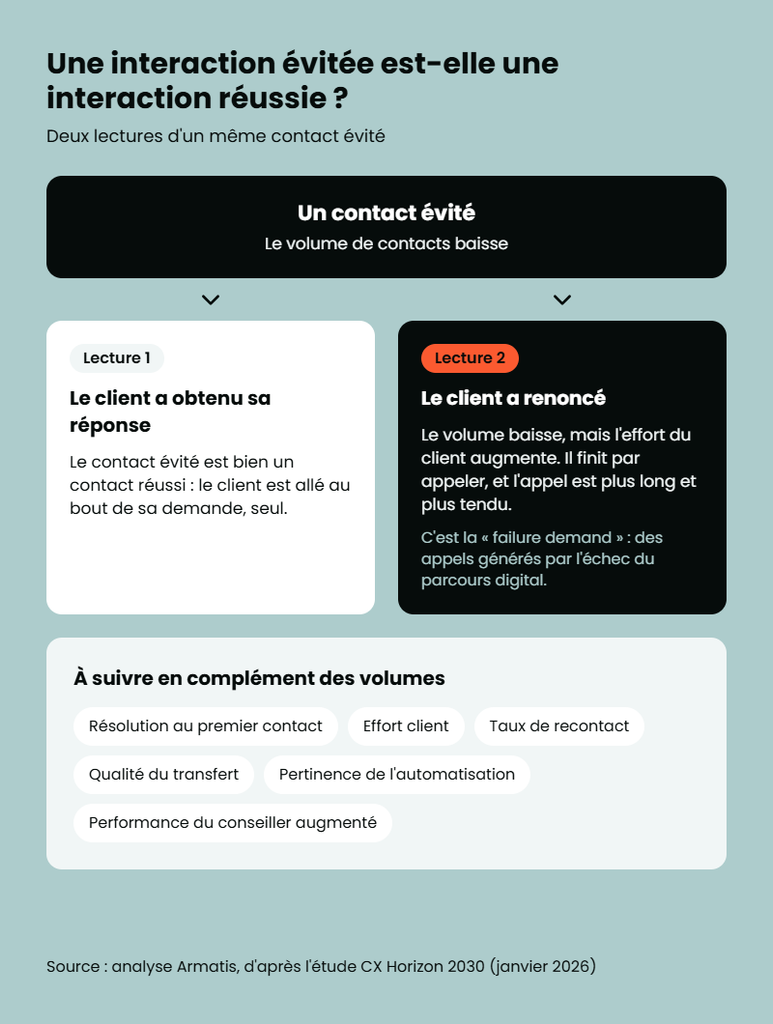
Un contact évité peut avoir deux origines très différentes : le client a obtenu sa réponse, ou il a renoncé. Dans le second cas, le volume baisse, mais l’effort du client augmente, et sa satisfaction risque de suivre.
L’étude CX Horizon 2030, en s’appuyant sur des travaux du secteur, décrit ce phénomène sous le nom de « failure demand » : des appels générés par l’échec du parcours digital. Un client poussé vers des outils numériques pour un problème complexe finit par appeler, et l’appel est plus long et plus tendu.
On peut alors élargir la mesure :
- la résolution au premier contact ;
- l’effort client, c’est-à-dire la facilité ressentie pour obtenir ce qu’il cherchait ;
- le taux de recontact sur un même motif ;
- la qualité du transfert : le contexte est-il arrivé jusqu’au conseiller ?
- la pertinence de l’automatisation : pour quels motifs fonctionne-t-elle, pour lesquels échoue-t-elle ?
- la performance du conseiller augmenté, sur les situations qui lui sont réellement confiées.
L’enjeu est concret. Selon Bain (2026), la satisfaction des clients des banques traditionnelles progresse (+3 points par rapport à 2025), mais l’écart avec les acteurs digitaux reste de 36 points. L’expérience se juge sur la qualité du parcours dans son ensemble, pas sur le canal le plus performant.
Mesurer la qualité du parcours plutôt que le volume de contacts : c’est peut-être le changement de regard le plus important de cette transformation.
7. Comment repenser la relation client : quatre chantiers
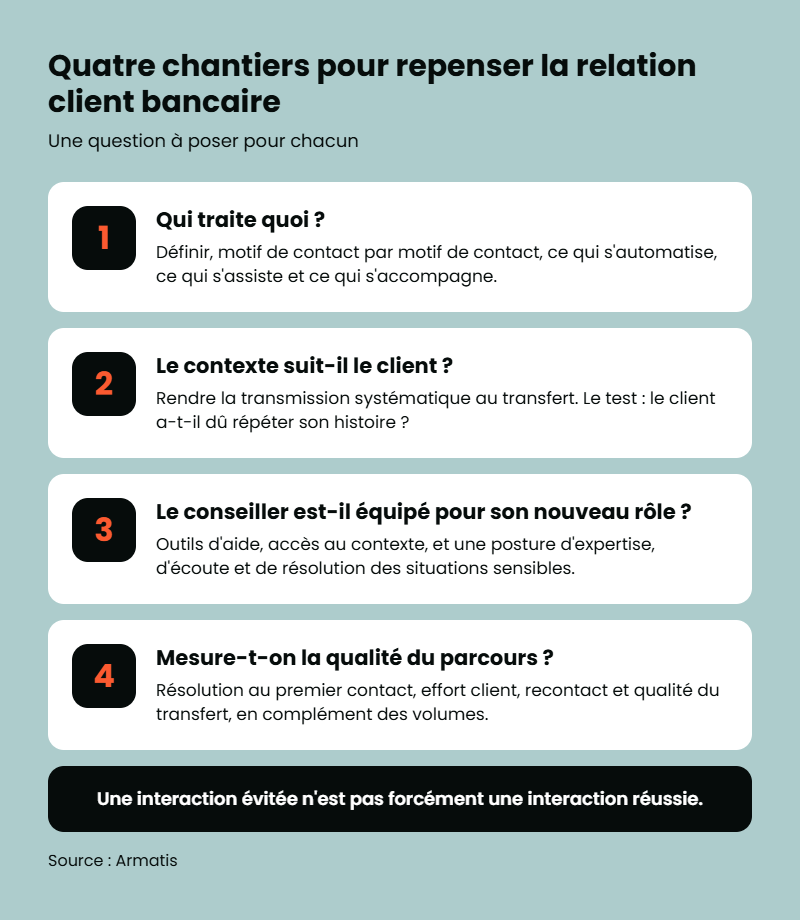
Le conseiller ne disparaît pas du parcours bancaire. Il n’en est simplement plus toujours le point de départ. Le sujet n’est pas de le remplacer, mais de redéfinir le moment où il apporte le plus de valeur. Repenser la relation client dans ce contexte revient à traiter quatre questions.
1. Qui traite quoi ? Définir, motif de contact par motif de contact, ce qui s’automatise, ce qui s’assiste et ce qui s’accompagne. Et prévoir les changements de niveau en cours de route : une opposition de carte peut cacher une fraude.
2. Le contexte suit-il le client ? Rendre la transmission systématique au moment du transfert : motif du contact, canal d’origine, démarches déjà réalisées, pièces déjà fournies. Le test est simple : le client a-t-il dû répéter son histoire ?
3. Le conseiller est-il équipé pour son nouveau rôle ? Outils d’aide, accès au contexte, mais aussi posture : moins d’exécution de demandes simples, davantage d’expertise, d’écoute et de résolution des situations sensibles.
4. Mesure-t-on la qualité du parcours ? Résolution au premier contact, effort client, recontact, qualité du transfert, en complément des volumes. Une interaction évitée n’est pas forcément une interaction réussie.
Ces enjeux comptent pour les banques. En avril 2025, Bain alertait sur un scénario dans lequel la poursuite des tendances actuelles pourrait réduire de 25 % le produit net bancaire des banques traditionnelles d’ici 2030, faute d’action rapide. En 2026, le cabinet recommande notamment de faire de l’IA un avantage relationnel plutôt qu’une menace de substitution, en équipant les conseillers.
La question n’est plus seulement de savoir quel canal répond au client. Elle consiste à garantir que chaque interaction, automatisée ou humaine, contribue à résoudre son besoin sans rupture dans le parcours. Repenser la relation client bancaire ne consiste pas à choisir entre humain et technologie. Il s’agit de construire le bon parcours, avec le bon niveau d’automatisation et d’accompagnement, au bon moment.
Questions fréquentes
Pourquoi le conseiller bancaire n’est-il plus toujours le premier interlocuteur du client ?
Parce que le client commence de plus en plus souvent son parcours seul : application, recherche en ligne, assistants d’IA. Selon Bain & Company (2026), un client de moins de 35 ans sur quatre utilise déjà l’IA pour s’informer sur les produits financiers. Le conseiller intervient alors plus tard, sur les situations où son expertise compte le plus.
Le conseiller bancaire va-t-il disparaître ?
Les données disponibles montrent plutôt que son rôle évolue. Selon Deloitte (étude Relations banques-clients, 11e édition), trois des cinq critères jugés les plus importants dans le choix d’une banque tiennent à la personnalité et à la compétence du conseiller. Selon l’étude FBF-Ifop de 2025, 78 % des Français privilégient une banque offrant des services à la fois en ligne et en agence. Le conseiller devient un point d’expertise et de résolution.
Quelles demandes bancaires peuvent être automatisées ?
Les demandes simples et standardisées : consultation d’un solde, changement d’adresse ou de RIB, ajustement d’un plafond de carte. Les situations sensibles, comme une fraude, une réclamation, une difficulté financière ou un événement de vie, appellent un accompagnement humain. L’étude CX Horizon 2030 d’Armatis décrit le même partage : le client accepte de naviguer seul pour des actes simples, mais attend une prise en main experte quand la complexité augmente.
Comment éviter qu’un client répète son histoire entre le chatbot et le conseiller ?
En transmettant systématiquement le contexte au moment du transfert : motif du contact, canal d’origine, démarches déjà tentées, pièces déjà fournies et signes d’agacement éventuels. Le test est simple : le client a-t-il dû répéter son histoire ?
Quels indicateurs pour mesurer la qualité d’un parcours client hybride ?
En complément des volumes de contacts : résolution au premier contact, effort client, taux de recontact sur un même motif, qualité du transfert, pertinence de l’automatisation et performance du conseiller augmenté. Un contact évité n’est pas forcément un contact réussi.
Qu’est-ce que le cadre « automatiser, assister, accompagner » ?
Ce sont trois niveaux d’intervention : automatiser une demande simple, assister le conseiller avec le contexte et des outils d’aide, accompagner une situation complexe ou sensible. Ces niveaux ne sont pas figés : une opposition de carte peut révéler une fraude et changer de niveau en cours de route.
Sources
- Bain & Company, étude annuelle sur la banque de détail en France, communiqué du 9 avril 2026
- Bain & Company, 11e étude annuelle, communiqué du 8 avril 2025
- Bain & Company, étude annuelle, communiqué du 27 mars 2019
- Deloitte, étude « Relations banques-clients », 11e édition
- FBF-Ifop, « Les Français, leur banque, leurs attentes », 6e étude, 2025
- Armatis, étude CX Horizon 2030, janvier 2026 (entretiens avec onze décideurs de la relation client)